元・日本政策金融公庫 融資課長/中小企業診断士/著書8冊
盤石成長財務 伴走型CFOプログラム
成長投資を止めない会社は、
財務のつくり方が違う。
元・日本政策金融公庫 融資課長が、御社の「社外CFO」として伴走。
資金調達や銀行交渉の負担から経営者を解放し、
攻めの事業投資を可能にする『盤石な財務』を構築します。
月3社限定まずは御社の財務の現在地を、30分で整理します。
無料個別相談を予約する 30分・オンライン対応- 融資審査実績 30,000件
- M&A資金調達支援 15億円
- 経営者保証の解除 解除実績あり
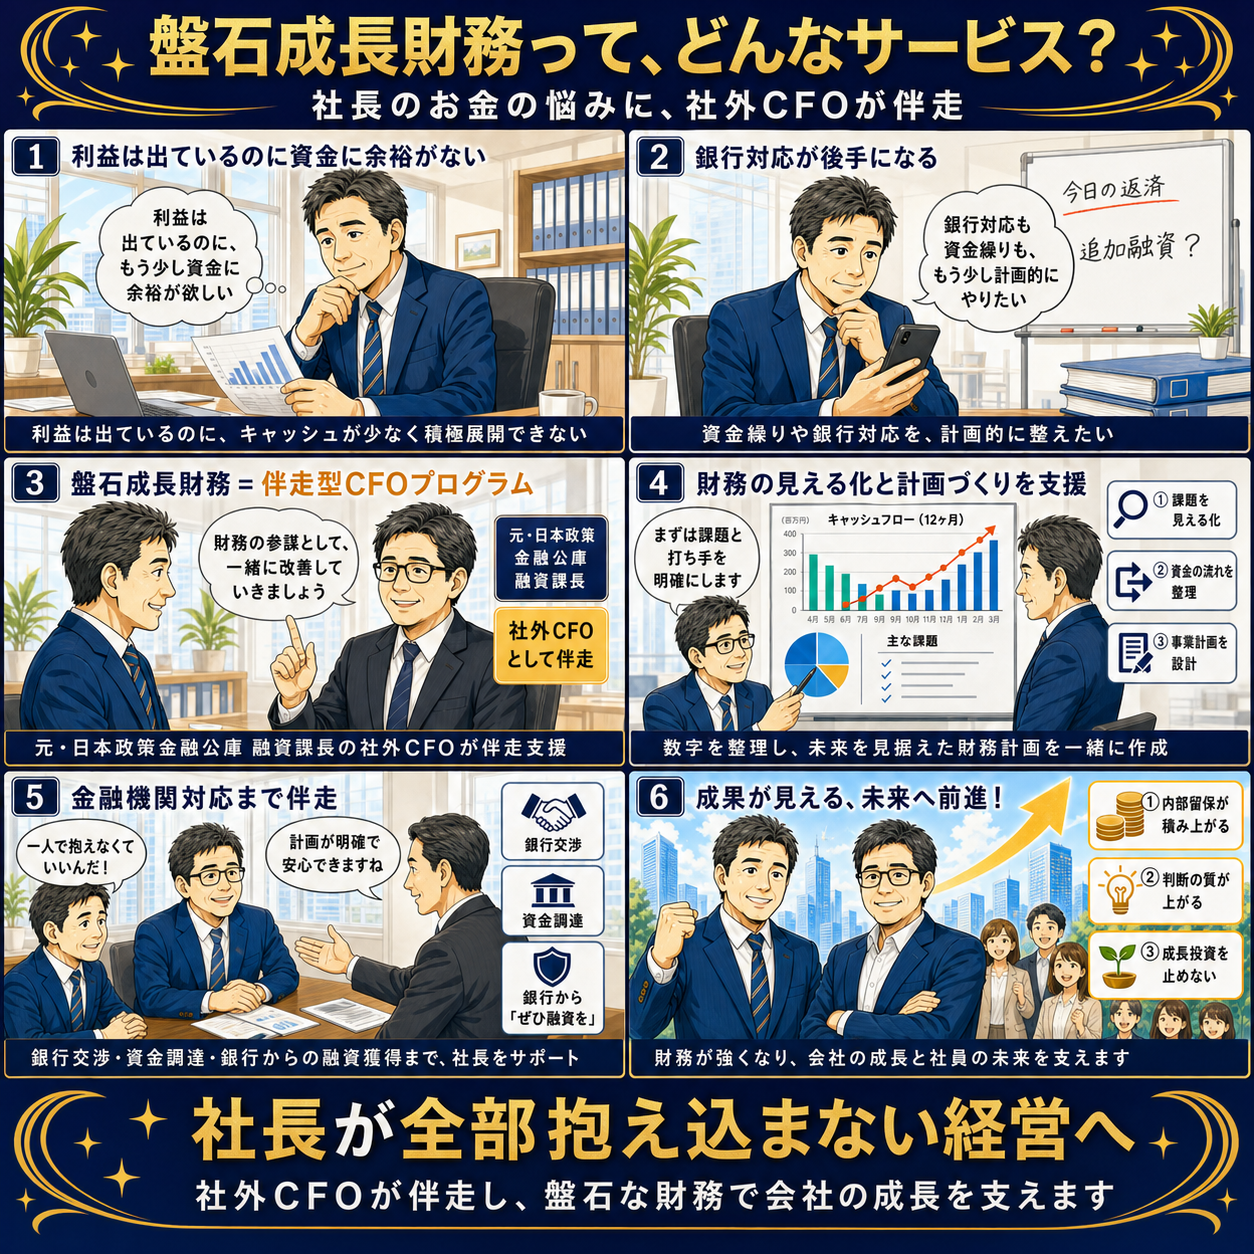
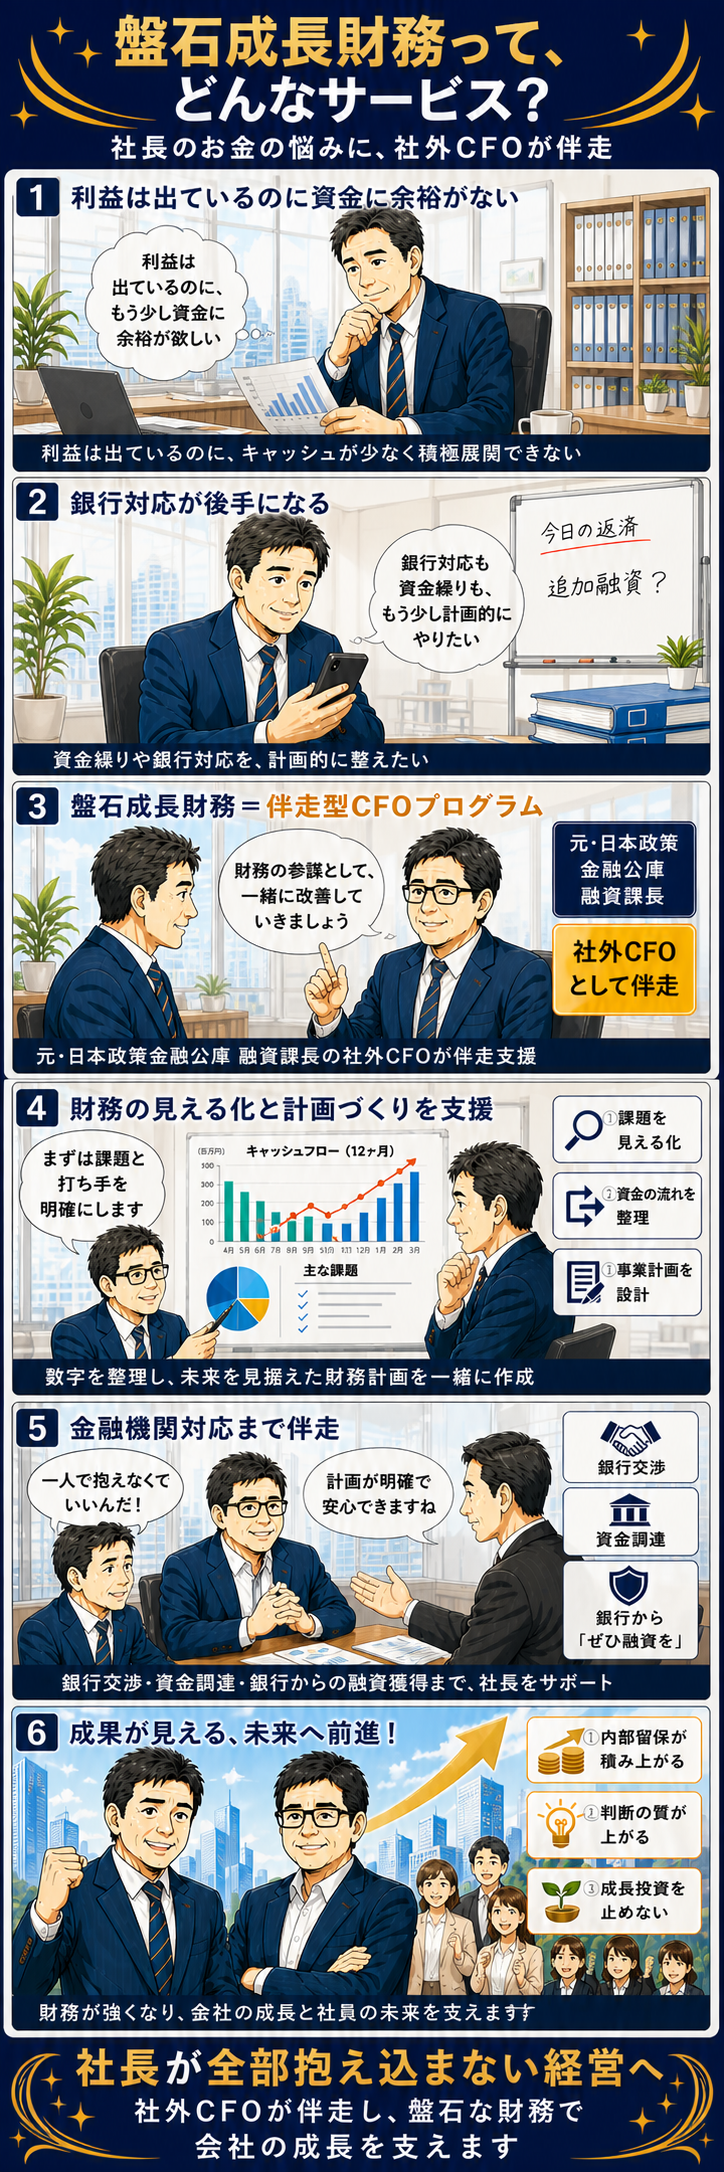
経営者が抱える
3つの財務課題
手元にお金が
残らない
「利益は出ているはずなのに、
通帳の残高がいつも不安…」
売上が伸びても、お金の流れが見えていなければ資金繰りに追われ続けます。月次でキャッシュを把握する仕組みが必要です。
銀行との関係が
受け身になっている
「必要になってから駆け込む。
毎回バタバタして、条件も言われるまま…」
銀行は「困っている会社」より「計画的な会社」を優遇します。日頃からの関係構築が、融資条件を決定的に変えます。
財務を任せられる
人がいない
「税理士は申告まで。資金繰りも
銀行対応も、結局社長が全部やっている…」
税理士は「過去の数字を整理する人」。「これからの資金をどう動かすか」を一緒に考える財務参謀が、成長企業には必要です。
本プログラムの対象
対象こんな方にお勧めします
- 年商3億円~30億円の中小企業経営者
- 2期以上の決算実績がある
- 銀行との関係を根本から変えたい方
対象外お力になれない方
- 創業前・創業直後の方
- 売上規模に見合った内部留保・自己資本がない方
- 赤字補填のみを目的とした緊急融資のご相談
「自社が対象かどうか分からない」という方も、お気軽にご相談ください。
無料個別相談を予約する30分・オンライン対応「うちと同じだ」と思ったら、
それが相談のサインです。
規模・業種よりも「財務の状態」が合致するかどうかが大切です。
利益は毎年出ているが、新工場の資金をどう調達すべきか判断できなかった。メインバンクとの交渉も自己流で不安があった。
2行から計1億5千万円の協調融資を実現。金利も想定より0.3%低く抑えられ、新工場への投資を自信を持って実行できた。
決算書上の利益と体感の資金繰りが一致しない。税理士に聞いても「問題ない」と言われるが、毎月末が不安だった。
キャッシュフロー構造を可視化。運転資金の借入枠を確保し、月末の不安が消えて本業の意思決定に集中できるようになった。
先代から引き継いだ借入の構造が複雑で、どこから手をつければよいか分からなかった。金融機関との関係も受け身だった。
借入の整理と格付け改善を同時進行。1年後に有利な条件でのリファイナンスに成功し、銀行との関係が主体的になった。
急成長中だが、採用・開発投資をどこまで拡大していいか財務的な根拠が持てなかった。投資判断を感覚に頼っていた。
財務シミュレーションを構築。根拠ある投資計画で、メガバンクから初めての大型融資を獲得。採用も加速できた。
1つでも「うちに似ている」と感じたら、
一度、御社の状況をお聞かせください。
30分で、財務課題の優先順位が見えてきます。
経営がこう変わります
財務の把握
資金繰り
意思決定
銀行との関係
まず、銀行と同じ目線で
御社の現在地を把握する。
プログラム開始の最初のステップとして、御社の決算書を銀行の審査部と同じ目線で精密に診断します。「現状の格付け」を正確に把握することが、すべての財務改善の出発点です。
金融機関と同じ基準で評価
全国数百万社のデータに基づく
「McSS」を活用
信用保証協会や日本政策金融公庫など、多くの金融機関が実際の審査で利用するシステムを活用。社長の勘ではなく、銀行と全く同じ土俵で「格付け(偏差値)」を特定します。
銀行審査の裏側にある
「格付け」を可視化。
「なぜプロパー融資が進まないのか」
「保証解除に向けて何が足りないのか」
その答えは表面上の数字ではなく、銀行内部の「格付け」にあります。まずここを正確に把握することが、12ヶ月の伴走を最短距離で進めるための第一歩です。
社外CFOの費用(料金)
盤石成長財務プログラム(12ヶ月徹底伴走)
180万円〜(税別)
財務の偏差値分析、改善方針の策定、金融機関向け事業計画の構築など、初期の基盤整備にかかる費用です。
15万円〜(税別)
伴走支援・銀行交渉サポートなど。契約月および翌月は初期基盤の構築に集中するため、月額顧問料は発生いたしません。
- 月次収益・資金繰り管理の仕組み化
- 銀行提出資料の常時整備・最新化
- 資金調達実行支援(銀行交渉への同行を含む)
- 経営者保証の解除・融資戦略全体の設計
- 社外CFOとしての定例ミーティング
費用に見合うかどうかは、お話を聞いてからご判断ください。
無料個別相談を予約する30分・オンライン対応※ 上記は標準的な目安です。会社の規模・課題・支援範囲をお聞きしたうえで、個別にお見積りします。
社員としてCFOを採用するよりも、
財務機能を外部CFOに任せて整える。
財務体制が整っていない状態でCFOを採用しても、その人が「何をすべきか」がわからない。
まず外部から仕組みを入れ、自走できる状態にしてから内製化する。それが成長企業の現実的な順序です。
- 必要な専門性だけを確保 融資審査・銀行交渉・財務設計。30,000件の審査実績を持つ元・融資課長の知見を、必要な期間だけ活用できます。
- 仕組みごと社内に残す 12ヶ月後、財務の仕組みは社内で自走します。外部依存ではなく、経営者自身が数字を語れる体制を構築します。
- 採用・管理コストゼロ 雇用契約・社会保険・採用活動は不要。必要な財務機能だけを、即日から導入できます。
社員CFOを採用した場合
1,200万円〜
年間(目安)
+社会保険料・採用コスト
※財務体制は自社で設計が必要
本プログラム(12ヶ月)
330万円〜
年間(税別・目安)
月あたり実質 約28万円〜+月額15万円〜×10ヶ月
元・日本政策金融公庫融資課長が社外CFOとして動き、財務の仕組みを構築する。
「いつか採用しよう」と先送りにしてきた財務機能を、今すぐ導入できます。
投資対効果の例(回収イメージ)
- 金利上昇リスクの最小化格付け向上により、市場連動による金利上昇幅を他社より低く抑えます。
- 経営者保証の完全解除個人資産をリスクから切り離し、次世代への承継や大胆な投資を可能にします。
- 「保証料」のコスト削減プロパー融資比率を高め、金利以外の金融コストを大幅に圧縮します。
- 融資枠の最大化銀行が「貸したい」と判断する指標を整え、必要な時に無担保で引き出せる資金余力を拡大します。
社外CFOについて、
よくあるご質問
社外CFOとは、何をしてくれるのですか?
社外CFOは、社員として雇うのではなく、外部の専門家として財務の責任者(CFO)の役割を担う存在です。主に次のような仕事を、経営者と一緒に進めます。
- 毎月の数字(利益・資金繰り)を把握し、経営判断に使える形にする
- 銀行への報告・融資の申込み・条件交渉を、計画的に進める
- 設備投資やM&Aなどの資金計画を立て、必要な資金を調達する
- 銀行からの評価を上げ、経営者保証の解除などにつなげる
当社の「盤石成長財務」では、元・日本政策金融公庫 融資課長が12か月伴走し、こうした財務の仕組みを社内に残すところまで支援します。
社外CFOの費用の相場は、どのくらいですか?
社外CFOの費用は、関わり方によって大きく変わります。月1〜数回の相談が中心の顧問型であれば月10万〜30万円程度が一つの目安です。経営会議への出席や銀行交渉への同行など、深く関わるほど費用は上がり、月額で数十万円から100万円を超えるケースもあります。
当社「盤石成長財務」の費用(税別・目安)
初期財務設計費 180万円〜 + 月額顧問料 15万円〜(3か月目から)
12か月で330万円〜、月あたり実質 約28万円〜
初期費用には、財務状況の分析、改善方針の策定、金融機関向け事業計画の構築が含まれます。会社の規模や課題、支援の範囲をうかがったうえで、個別にお見積りします。
顧問税理士や、社員として雇うCFOとは何が違いますか?
顧問税理士の主な役割は、決算書の作成と税務申告です。いわば「過去の数字を正しくまとめる」専門家です。社外CFOは、その数字をもとに「これから資金をどう調達し、どう使うか」を経営者と一緒に考えます。税理士と役割がぶつかることはなく、連携して進めます。
社員としてCFOを採用する場合、給与と社会保険料などで年間1,000万円を超えることも珍しくありません。また、財務の仕組みが整っていない会社では、採用したCFOが何から手をつけるべきか分からないこともあります。まず社外CFOで仕組みを整え、自走できる状態にしてから内製化する方法が、中小企業には現実的です。
どんな会社に社外CFOが必要ですか?
年商3億〜30億円規模で、次のような状況にある会社に特に向いています。
- 借入が増えてきたが、銀行との関係が受け身になっている
- 設備投資・新規出店・M&Aなど、大きな資金が必要な計画がある
- 利益は出ているのに、手元にお金が残らない
- 経営者保証を外したい、借入の条件を良くしたい
- 財務を任せられる人が社内にいない
当てはまるかどうか分からない場合も、30分の無料個別相談で率直にお伝えします。
いつ相談するのがよいですか?
できれば資金が必要になる半年以上前、または決算の数か月前がおすすめです。銀行の評価は決算書の内容で決まるため、決算が終わってからでは打てる手が限られます。
もちろん、すでに銀行から厳しいことを言われている、融資を断られたという段階でもご相談いただけます。その時点でできることを整理してお伝えします。
財務が弱いまま動く会社と、
必要なときに、必要なだけ資金調達できる会社。
その差は、思っている以上に大きいです。
利益が出ていても、銀行との関係が弱い。決算書はあるのに、社長が数字を語れない。融資は受けているのに、いつも条件交渉で後手になる。
こうした状態を放置すると、次の投資判断・採用・設備投資・出店のたびに、会社の成長スピードが落ちます。だからこそ今、財務体制そのものを整えることが重要です。
「銀行から『この会社は違う』と思われる瞬間がある。それは、社長が自分の数字で語れるかどうかだ。」
上野光夫(元日本政策金融公庫 融資課長・3万件超の審査経験)
-
1
現状把握
銀行がどう見ているかを、融資課長の目線で正直にお伝えします。
-
2
課題の特定
決算書・資金繰り・銀行関係のどこにボトルネックがあるかを明確にします。
-
3
12ヶ月で自走へ
「その場しのぎ」ではなく、社長自身が財務を語れる体制まで整えます。
まずは無料30分の個別相談で、御社が今どの位置にいるのかを確認してください。
その場で「今すぐやるべきこと」を、
1つ具体的にお伝えします。
※ 無理な勧誘はありません。