元・日本政策金融公庫 融資課長/中小企業診断士/著書8冊
盤石成長財務 伴走型CFOプログラム
成長投資を止めない会社は、
財務のつくり方が違う。
元・日本政策金融公庫 融資課長が、御社の「社外CFO」として伴走。
資金調達や銀行交渉の負担から経営者を解放し、
攻めの事業投資を可能にする『盤石な財務』を構築します。
※【月3社限定】
- 融資審査実績 30,000件
- M&A資金調達支援 15億円
- 経営者保証の解除 解除実績あり
経営者が抱える
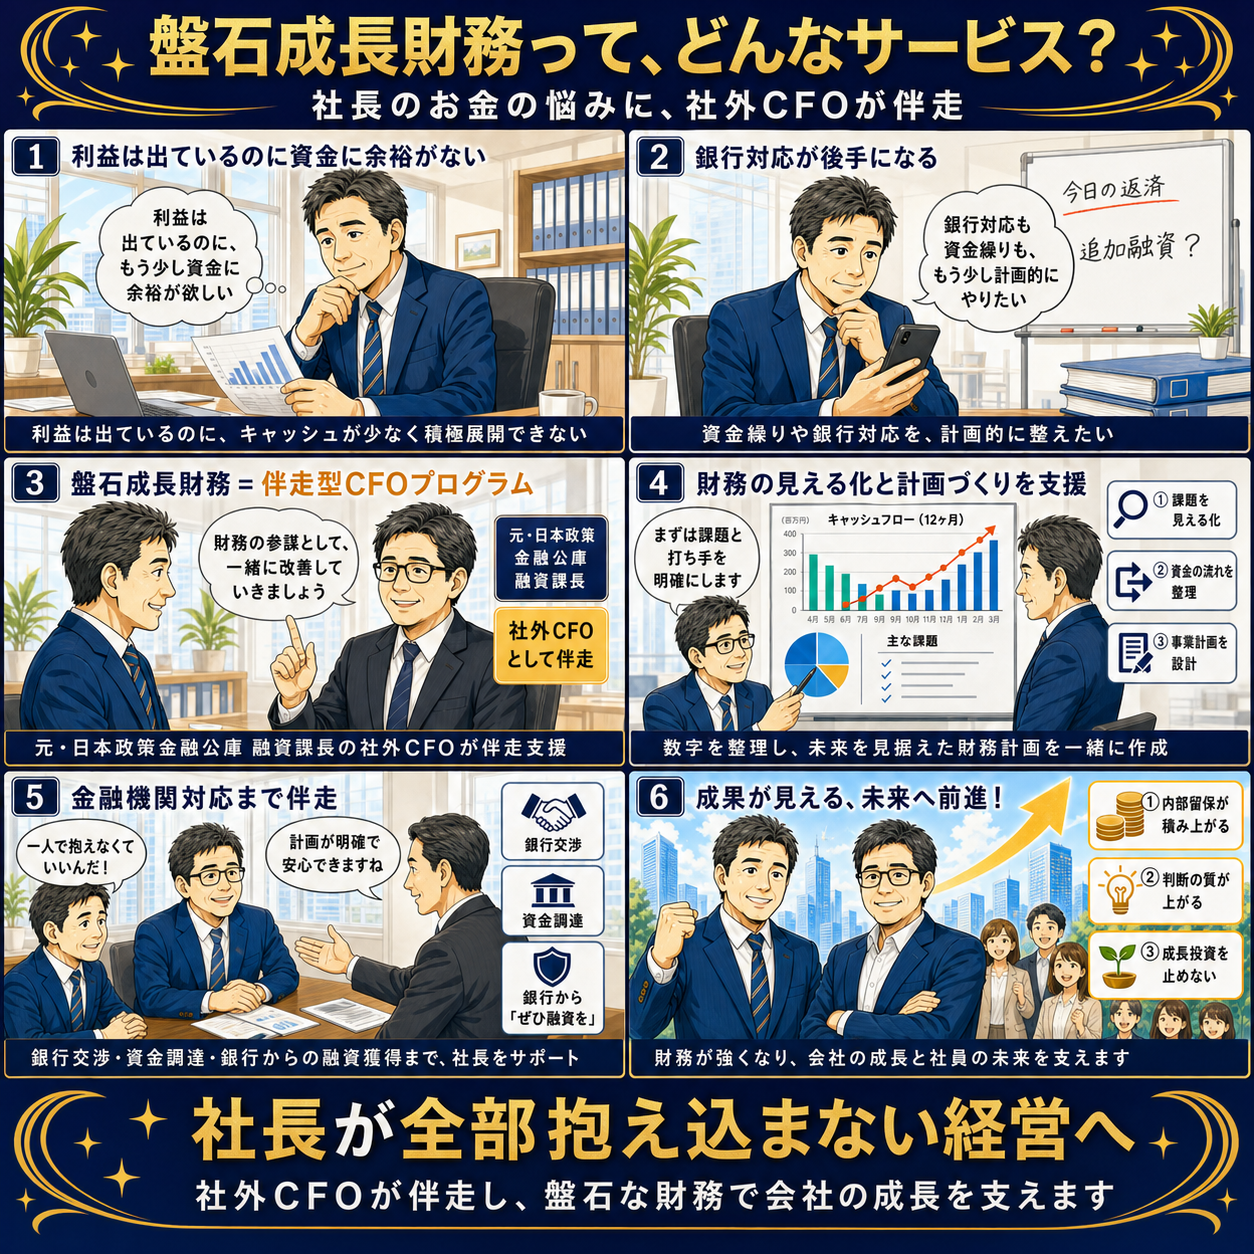
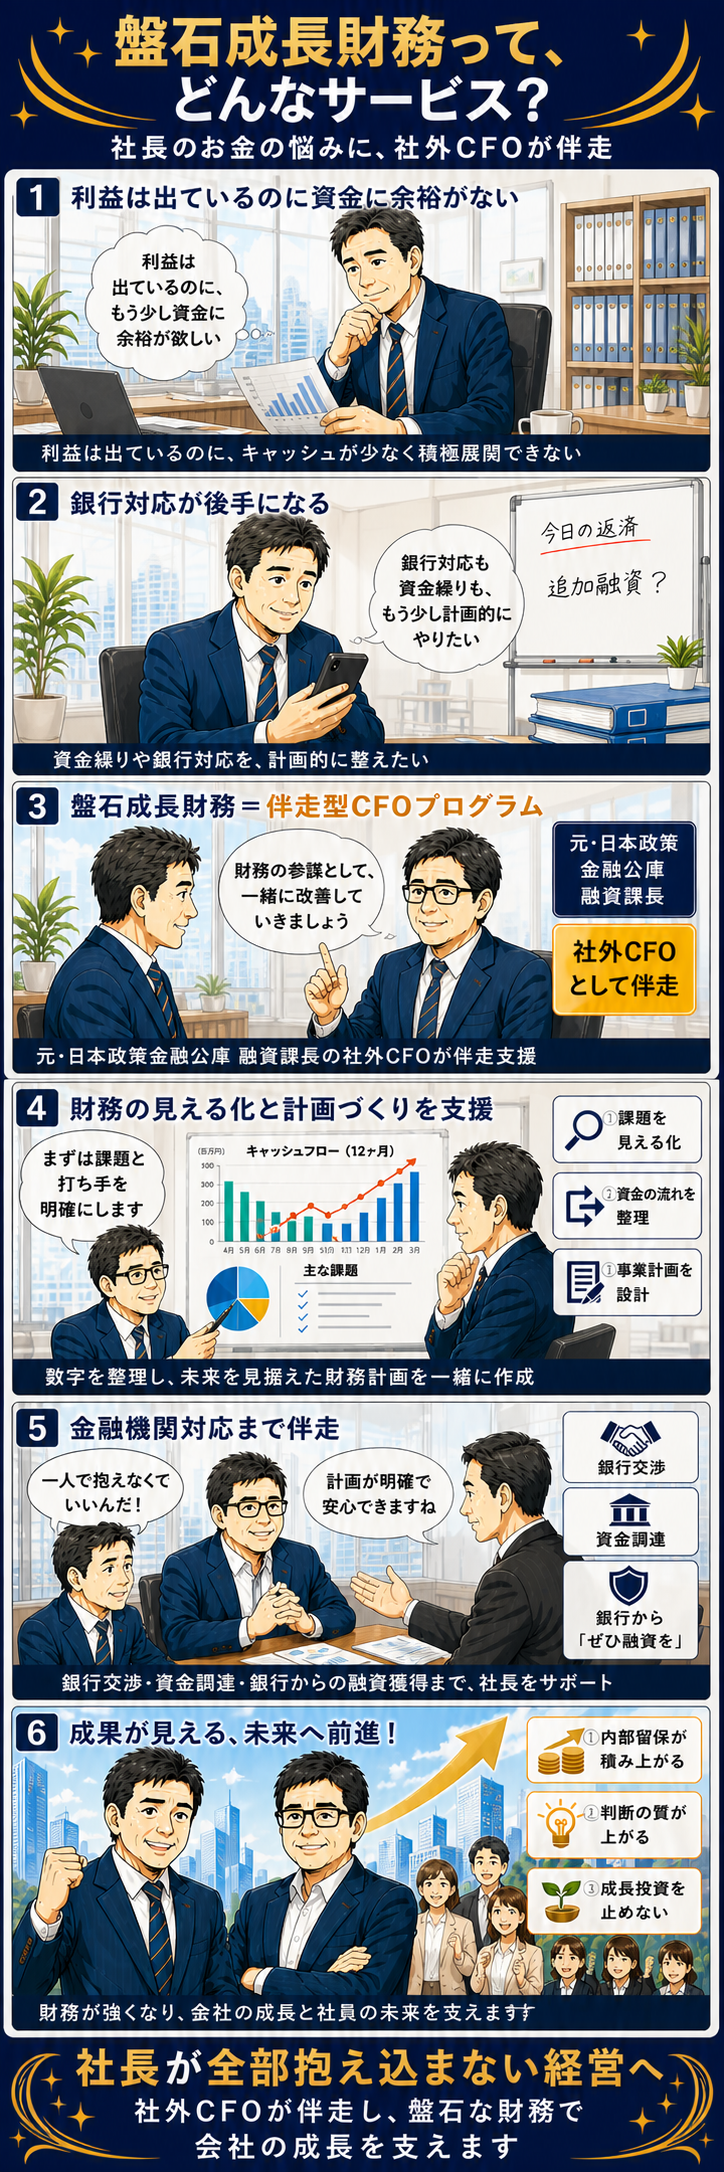
3つの財務課題
手元にお金が
残らない
「利益は出ているはずなのに、
通帳の残高がいつも不安…」
売上が伸びても、お金の流れが見えていなければ資金繰りに追われ続けます。月次でキャッシュを把握する仕組みが必要です。
銀行との関係が
受け身になっている
「必要になってから駆け込む。
毎回バタバタして、条件も言われるまま…」
銀行は「困っている会社」より「計画的な会社」を優遇します。日頃からの関係構築が、融資条件を決定的に変えます。
財務を任せられる
人がいない
「税理士は申告まで。資金繰りも
銀行対応も、結局社長が全部やっている…」
税理士は「過去の数字を整理する人」。「これからの資金をどう動かすか」を一緒に考える財務参謀が、成長企業には必要です。
本プログラムの対象
対象こんな方にお勧めします
- 年商3億円~30億円の中小企業経営者
- 2期以上の決算実績がある
- 銀行との関係を根本から変えたい方
対象外お力になれない方
- 創業前・創業直後の方
- 売上規模に見合った内部留保・自己資本がない方
- 赤字補填のみを目的とした緊急融資のご相談
「自分は対象かどうか迷っている」という方も、まずはご相談ください。
30分の無料個別相談で、
御社の状況を確認した上でお答えします。
「うちと同じだ」と思ったら、
それが相談のサインです。
規模・業種よりも「財務の状態」が合致するかどうかが大切です。
利益は毎年出ているが、新工場の資金をどう調達すべきか判断できなかった。メインバンクとの交渉も自己流で不安があった。
2行から計1億5千万円の協調融資を実現。金利も想定より0.3%低く抑えられ、新工場への投資を自信を持って実行できた。
決算書上の利益と体感の資金繰りが一致しない。税理士に聞いても「問題ない」と言われるが、毎月末が不安だった。
キャッシュフロー構造を可視化。運転資金の借入枠を確保し、月末の不安が消えて本業の意思決定に集中できるようになった。
先代から引き継いだ借入の構造が複雑で、どこから手をつければよいか分からなかった。金融機関との関係も受け身だった。
借入の整理と格付け改善を同時進行。1年後に有利な条件でのリファイナンスに成功し、銀行との関係が主体的になった。
急成長中だが、採用・開発投資をどこまで拡大していいか財務的な根拠が持てなかった。投資判断を感覚に頼っていた。
財務シミュレーションを構築。根拠ある投資計画で、メガバンクから初めての大型融資を獲得。採用も加速できた。
1つでも「うちに似ている」と感じたら、
まず無料相談でお話しください。
30分で、貴社の財務課題の優先順位が見えてきます。
経営がこう変わります
財務の把握
資金繰り
意思決定
銀行との関係
融資を「審査する側」にいたからこそ、
伝えられることがあります。
上野 光夫MMコンサルティング代表
元日本政策金融公庫 融資課長/中小企業診断士/著書8冊
日本政策金融公庫に26年間勤務。融資課長として支店に上がる融資案件の審査を統括し、30,000件超・融資総額2,000億円の審査に携わる。2011年に独立。
「銀行員は融資を取り次ぐ人。融資課長は、その融資を通すべきかを見極める、審査する側の責任者。私は後者でした。」
だからこそ、銀行が何を見ているか、どんな会社に貸したいと思うかを、現場の実感として語ることができます。顧問税理士には話せない「銀行の本音」を、経営判断に直結する形でお伝えします。
- 融資審査 30,000件超
- 融資総額 2,000億円
- DreamGate 10年連続1位
- 著書8冊
- 中小企業診断士
- 大正大学 招聘教授
支援した経営者の、その後
「銀行に振り回される」から
「銀行を選ぶ側」へ
- 課題
- 取引銀行3行・経営者保証が外せない・融資条件の交渉力がなく、銀行の言いなりになっていた
- 支援
- 業績報告書・事業計画書を整備。定期報告体制を構築し、新規金融機関を開拓。銀行との関係を「受け身」から「主導」へ転換
- 取引銀行 3行から6行に拡大
- 経営者保証の解除
- プロパー融資を実現
「やりたい絵」に、
15億円の資金がついてきた
- 課題
- 他社M&A(株式取得)を計画するも、15億円の資金調達の進め方がわからず計画が停止していた
- 支援
- 事業計画書の作成アドバイス、銀行との交渉に同行、全体戦略の設計・伴走
- 15億円の融資を獲得
- M&Aを実現
まずは御社の財務状況を、
30分の無料個別相談で整理します。
12ヶ月で経営者の手に渡る、
「5つの財務の仕組み」
月次収益管理
部門別の収益を社長がひと目で把握できるフォーマットを整備。「数字を見る」から「数字で動く」経営者になります。
資金繰り管理
先12ヶ月の資金繰り表を社内運用。「気づいたら手元が薄い」という状態から脱し、余裕を持った資金調達が可能になります。
銀行提出資料の整備
業績報告書・事業計画書を常時最新の状態で維持。銀行が「この会社は信頼できる」と感じる情報開示体制を構築します。
資金調達の実行
金融機関へのアプローチから融資実現まで伴走。新規銀行の開拓・複数行取引による融資条件の改善も支援します。
KPI可視化と融資戦略
経営判断に使える指標のダッシュボード化。銀行格付けの改善・経営者保証の解除・プロパー融資の実現など、融資戦略全体の設計と金融機関との交渉に同席します。
この5つの仕組みは、プログラム終了後も社内で自走できる状態で引き渡します。
12ヶ月で、経営者が変わる。
財務が変わる。銀行との関係が変わる。
1〜3ヶ月現状診断と基盤整備
「見えていなかった数字」を、武器に変える
多くの経営者は、自社の銀行格付けを知らないまま融資交渉をしています。まずここを把握することが、すべての出発点です。
- 決算書・試算表の診断 → 銀行から見た自社の格付けを推定
- 月次収益管理フォーマットの導入
- 資金繰り表の初期作成と運用開始
次の一手を自信を持って打てるようになる
4〜8ヶ月銀行対応力の強化
「借りられたら御の字」から、「選ばれる会社」へ
銀行との関係は、情報開示の質で決まります。定期的に業績を報告し、計画を語れる会社は、銀行から「貸したい会社」に変わります。
- 業績報告書・事業計画書を作成し、銀行への定期報告体制を構築
- 銀行との関係を「受け身」から「主導」へ転換
- 必要に応じ融資の実行・新規銀行の開拓
融資交渉の主導権が経営者の手に移る
9〜12ヶ月自走と定着
「コンサルが来なくても回る会社」をつくる
プログラムが終わった後も、財務の仕組みが社内で回り続けることがゴールです。依存関係をつくるのではなく、自走できる経営体制を残します。
- 社内メンバーへの引継ぎと教育
- KPIダッシュボードの定着
- プログラム終了後も自社で回せる体制を完成
次の投資判断に、根拠と自信が持てる。
まず、銀行と同じ目線で
御社の現在地を把握する。
プログラム開始の最初のステップとして、御社の決算書を銀行の審査部と同じ目線で精密に診断します。「現状の格付け」を正確に把握することが、すべての財務改善の出発点です。
金融機関と同じ基準で評価
全国数百万社のデータに基づく
「McSS」を活用
信用保証協会や日本政策金融公庫など、多くの金融機関が実際の審査で利用するシステムを活用。社長の勘ではなく、銀行と全く同じ土俵で「格付け(偏差値)」を特定します。
銀行審査の裏側にある
「格付け」を可視化。
「なぜプロパー融資が進まないのか」
「保証解除に向けて何が足りないのか」
その答えは表面上の数字ではなく、銀行内部の「格付け」にあります。まずここを正確に把握することが、12ヶ月の伴走を最短距離で進めるための第一歩です。
コンサルティング費用
盤石成長財務プログラム(12ヶ月徹底伴走)
180万円(税別)
財務の偏差値分析、改善方針の策定、金融機関向け事業計画の構築など、初期の基盤整備にかかる費用です。
15万円(税別)
伴走支援・銀行交渉サポートなど。契約月および翌月は初期基盤の構築に集中するため、月額顧問料は発生いたしません。
- 月次収益・資金繰り管理の仕組み化
- 銀行提出資料の常時整備・最新化
- 資金調達実行支援(銀行交渉への同行を含む)
- 経営者保証の解除・融資戦略全体の設計
- 社外CFOとしての定例ミーティング
※ 正式なご提案は、決算書・試算表・借入状況を確認したうえで個別に提示します。
社員としてCFOを採用するよりも、
財務機能を外部CFOに任せて整える。
財務体制が整っていない状態でCFOを採用しても、その人が「何をすべきか」がわからない。
まず外部から仕組みを入れ、自走できる状態にしてから内製化する。それが成長企業の現実的な順序です。
- 必要な専門性だけを確保 融資審査・銀行交渉・財務設計。30,000件の審査実績を持つ元・融資課長の知見を、必要な期間だけ活用できます。
- 仕組みごと社内に残す 12ヶ月後、財務の仕組みは社内で自走します。外部依存ではなく、経営者自身が数字を語れる体制を構築します。
- 採用・管理コストゼロ 雇用契約・社会保険・採用活動は不要。必要な財務機能だけを、即日から導入できます。
社員CFOを採用した場合
1,200万円〜
年間(税込・目安)
+社会保険料・採用コスト
※財務体制は自社で設計が必要
本プログラム(12ヶ月)
330万円
年間(税別)
月あたり実質 約28万円+月額15万円×10ヶ月
元・日本政策金融公庫融資課長が社外CFOとして動き、財務の仕組みを構築する。
「いつか採用しよう」と先送りにしてきた財務機能を、今すぐ導入できます。
投資対効果の例(回収イメージ)
- 金利上昇リスクの最小化格付け向上により、市場連動による金利上昇幅を他社より低く抑えます。
- 経営者保証の完全解除個人資産をリスクから切り離し、次世代への承継や大胆な投資を可能にします。
- 「保証料」のコスト削減プロパー融資比率を高め、金利以外の金融コストを大幅に圧縮します。
- 融資枠の最大化銀行が「貸したい」と判断する指標を整え、必要な時に無担保で引き出せる資金余力を拡大します。
財務が弱いまま動く会社と、
必要なときに、必要なだけ資金調達できる会社。
その差は、思っている以上に大きいです。
利益が出ていても、銀行との関係が弱い。決算書はあるのに、社長が数字を語れない。融資は受けているのに、いつも条件交渉で後手になる。
こうした状態を放置すると、次の投資判断・採用・設備投資・出店のたびに、会社の成長スピードが落ちます。だからこそ今、財務体制そのものを整えることが重要です。
「銀行から『この会社は違う』と思われる瞬間がある。それは、社長が自分の数字で語れるかどうかだ。」
上野光夫(元日本政策金融公庫 融資課長・3万件超の審査経験)
-
1
現状把握
銀行がどう見ているかを、融資課長の目線で正直にお伝えします。
-
2
課題の特定
決算書・資金繰り・銀行関係のどこにボトルネックがあるかを明確にします。
-
3
12ヶ月で自走へ
「その場しのぎ」ではなく、社長自身が財務を語れる体制まで整えます。
まずは無料30分の個別相談で、御社が今どの位置にいるのかを確認してください。
その場で「今すぐやるべきこと」を、
1つ具体的にお伝えします。
※ 無理な勧誘はありません。